この記事の結論
- 地震による屋根の被害は火災保険では出ません。地震保険の契約が必要です。
- 地震保険の支払いは損害の程度に応じた区分(全損/大半損/小半損/一部損)で決まります。
- 次の雨までが勝負です。瓦がズレたまま雨が降ると、地震の被害が雨漏りの被害に変わります。
- 「応急危険度判定」(建物に入って大丈夫かの判定)と「罹災証明書」(被害の公的証明)は別の制度です。混同しないでください。
地震のあと、室内に目立った被害がなくても屋根だけがずれていることがあります。屋根は自分では見えず、被害に気づくのは「次の雨で漏れてから」というケースが少なくありません。この記事では、地震のあとに確認したい場所と、多くの方が誤解している「地震の被害に火災保険は使えない」という点を整理します。
目次
地震で屋根に起きること
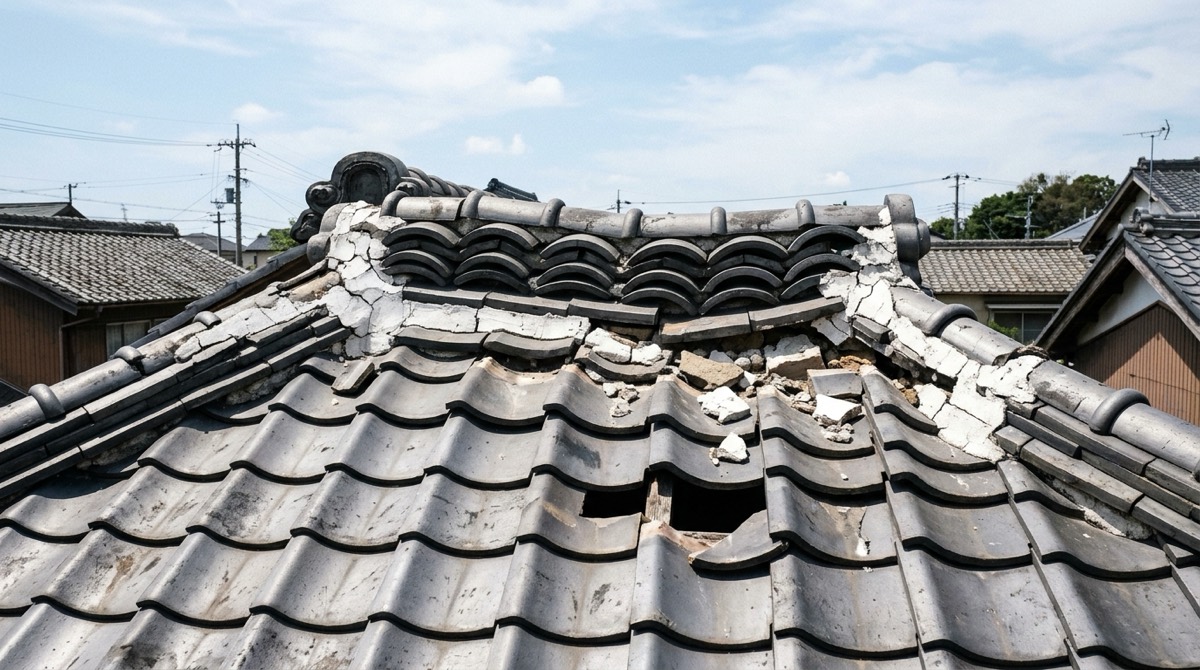
屋根は建物のいちばん上にあり、揺れが最も大きくなる場所です。特に瓦屋根では、次のような被害が起こります。
- 棟(むね)のゆがみ・ずれ — 屋根のてっぺんに積まれた棟瓦が、揺れで横にずれたり波打ったりします。地震被害で最も多い症状です
- 漆喰(しっくい)の崩れ・剥がれ — 棟の内部を守っている白い部分が落ちると、そこから雨が入ります
- 瓦のずれ・ずり落ち・割れ — 列が乱れる、下にずり下がる、隣とぶつかって欠ける
- スレート・金属屋根の浮き、釘の抜け — 瓦より軽くても、揺れで留め具が緩みます
- 外壁のひび割れ(クラック) — サッシの四隅や開口部の角から斜めに入るひびは要注意です
- 雨樋の外れ・金具の変形
厄介なのは、これらの多くが地上から見えないことです。「揺れたけど家は無事だった」と思っていた家で、数週間後の大雨で雨漏りが始まる——という順序をよく見ます。
地震のあとのチェックリスト
余震の可能性があるあいだは無理をしないでください。すべて地上・室内から確認できる項目です。
屋外から(地上・敷地内)
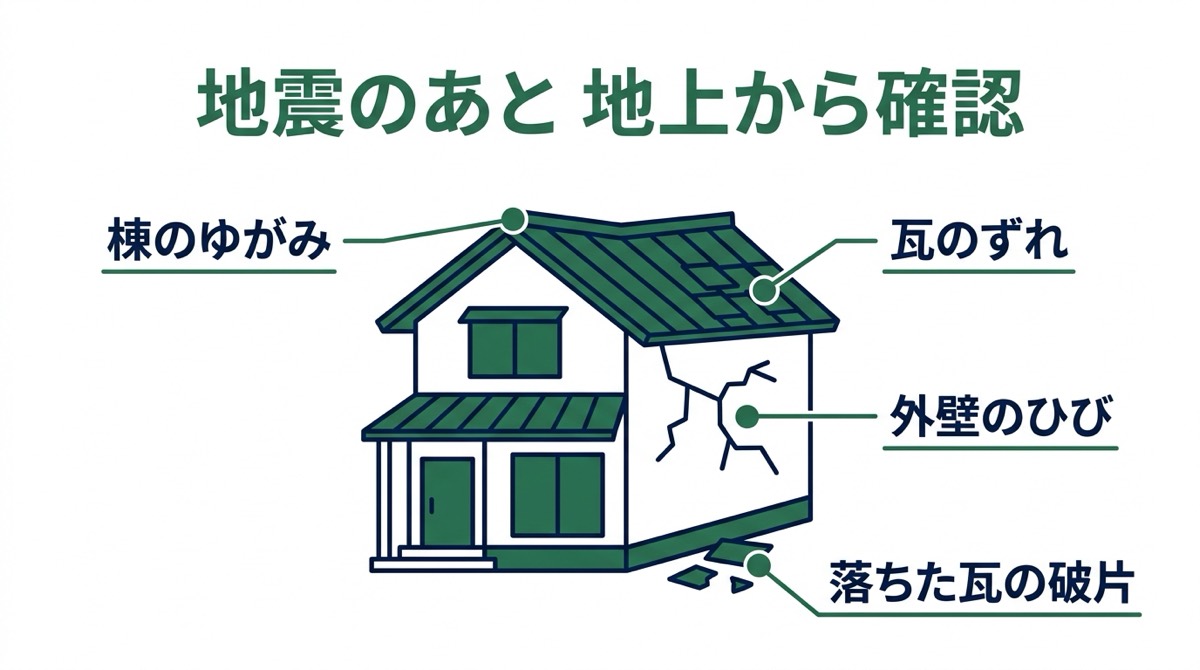
- 敷地に瓦のかけら・漆喰の白い塊・金属片が落ちていないか(落ちていれば屋根に被害があります)
- 屋根のてっぺんのライン(棟)が、まっすぐか。波打っていないか
- 瓦の列が乱れていないか、隙間が空いていないか
- 外壁にひび割れ、目地のずれがないか
- 雨樋が外れていないか、勾配が変わっていないか
- ブロック塀・門柱が傾いていないか(倒壊の危険があるものは近づかないでください)
室内から
- 天井や壁に新しいシミ・ひび、クロスのしわがないか
- ドアや窓の建て付けが悪くなっていないか(建物のゆがみのサインです)
- 小屋裏(天井裏)の点検口から、光が差し込んでいないか
- 異音(風でカタカタ鳴る音は、板金や瓦が浮いている可能性)
気になる箇所は写真を撮って日付を残してください。地震保険の申請でも、修理の相談でも役に立ちます。
現地調査・お見積りは無料です。お電話(090-8536-9397)かお問い合わせフォームからご相談ください。
すぐに離れるべき危険なサイン
次の状態が見られる場合は、無理に確認を続けず、自治体や専門家に相談してください。
- 屋根瓦が今にも落ちそうに浮いている — 真下を通らない。周囲の通行にも注意を
- 建物が明らかに傾いている
- 柱や梁に大きな割れがある
- 外壁が広範囲に剥落している
- ブロック塀に傾き・大きなひびがある
屋根に登っての確認は絶対に避けてください。ずれた瓦は足を乗せた瞬間に動きます。余震があればなお危険です。
次の雨までが勝負になる理由
地震で瓦がずれても、その瞬間に雨漏りが始まるわけではありません。問題は次に雨が降ったときです。
ずれた隙間から入った水は、下葺きの防水シートに落ちます。シートが健全なら耐えますが、築年数の経った家ではシートも傷んでいることが多く、そこから下地の野地板(のじいた)へ抜けます。木部が濡れると、乾いてもすぐには元に戻らず、腐朽やシロアリの入り口になります。
つまり、地震のあと・次の大雨の前が、被害を小さく止められる唯一のタイミングです。ずれた瓦を戻す、漆喰を詰め直す、といった処置なら比較的小さな工事で済みます。雨漏りしてからでは、天井・断熱材・下地の補修まで必要になります。
火災保険では出ない|地震保険の話
ここが最も誤解の多い部分です。地震・噴火・津波が原因の損害は、火災保険では補償されません。台風被害は火災保険(風災補償)で対応できますが、地震は別枠です。
地震による損害に備えるのが地震保険で、次のような特徴があります。
- 火災保険とセットでしか加入できない(単独では入れません)
- 保険金額は火災保険の30〜50%の範囲で設定する仕組みです。修理費が全額出るタイプの保険ではありません
- 支払いは損害の程度に応じた区分(全損/大半損/小半損/一部損)で決まります。実際の修理費をそのまま支払う方式ではありません
- 屋根の一部だけの被害では、認定に至らないこともあります
ご自宅が地震保険に加入しているかどうかは、保険証券か保険会社への問い合わせで確認できます。「屋根が壊れたから火災保険で」と言ってくる業者がいたら、原因が地震なのか風なのかを冷静に確認してください。原因を偽って申請すれば、保険金詐欺になります。
罹災証明書と応急危険度判定
大きな地震のあとには、よく似た名前の2つの制度が動きます。混同しやすいので整理します。
| 名称 | 内容 |
|---|---|
| 応急危険度判定 | 余震による二次災害を防ぐため、建物に入って大丈夫かを判定するもの。「危険(赤)」「要注意(黄)」「調査済(緑)」の紙が貼られます。被害の補償額を決めるものではありません |
| 罹災証明書 | 市区町村が発行する、被害の程度を証明する公的書類。各種支援金・減免・保険手続きなどで使います。申請には被害の写真が必要です |
いずれの場合も、片付ける前に写真を撮っておくことが共通の準備になります。
修理の内容と費用の目安
| 工事内容 | 費用の目安 |
|---|---|
| 瓦の差し替え・ずれの補修(部分) | 3万円〜15万円程度 |
| 漆喰の詰め直し | 5万円〜20万円程度 |
| 棟の取り直し(積み直し) | 10万円〜50万円程度 |
| 部分的な葺き直し | 15万円〜50万円程度 |
| 葺き替え(屋根材の全交換) | 80万円〜200万円程度 |
棟の取り直しでは、あわせて耐震性を高めた工法(ガイドライン工法)にする選択もあります。次の地震で同じ被害を繰り返さないための工事です。屋根そのものを軽くする考え方は「屋根を軽くすると地震に強くなる理由」で解説しています。
よくある質問
地震で屋根が壊れました。火災保険は使えますか?
使えません。地震・噴火・津波が原因の損害は火災保険の対象外で、地震保険に加入している場合のみ補償の対象になります。ご加入状況は保険証券か保険会社にご確認ください。
見た目に変化がなければ点検は不要ですか?
棟のずれや漆喰の崩れ、釘の緩みは地上からはほとんど見えません。強い揺れがあった場合や、近隣で瓦が落ちている場合は、次の雨の前に点検されることをおすすめします。
地震保険の申請にも業者の見積りは必要ですか?
保険会社の鑑定人が損害の程度を判定する方式が基本ですが、修理内容の説明資料として見積りや写真を求められることがあります。当社では申請に使える写真と見積りをご用意しています。
応急処置だけ先にお願いできますか?
できます。次の雨までにずれた瓦を戻す、シートで養生するといった処置だけのご依頼にも対応しています。
地震のあとの屋根点検も無料で承っています。「次の雨までに見ておきたい」だけでも構いません。大阪府内・関西圏は最短当日にお伺いします。
090-8536-9397(9:00-19:00) 写真を送って無料相談