この記事の結論
- 台風の当日に何ともなくても、雨漏りは数日から数週間あとに出ることがあります。屋根が傷んだ時点と、室内に水が届く時点がずれるためです。
- 遅れて出る原因は、棟板金の浮き・瓦のズレ・防水シートの破れ・雨樋の割れ・外壁のすき間の5つが代表的です。
- 火災保険の保険金を請求する権利は、保険法第95条により3年で時効になります。いま気づいた雨漏りでも、3年以内の台風が原因なら請求できる可能性があります。
- 屋根には登らないでください。台風後の屋根は傷んでおり、踏み抜きと転落の危険があります。確認は地上と室内から、写真は日付の残る形で撮っておきます。
「台風のときは何ともなかったのに、しばらくしてから天井にシミが出てきた」。大阪でも台風や秋雨前線の大雨が続く時期に、この相談が増えます。台風の被害は、その日のうちに雨漏りとして出るとはかぎりません。むしろ、数日から数週間おくれて出るほうがよくあります。この記事では、時間差が生まれる仕組みと代表的な5つの原因、いつまで警戒すればよいか、そして火災保険がいつまで使えるかをまとめました。
なぜ台風の「あと」に出てくるのか
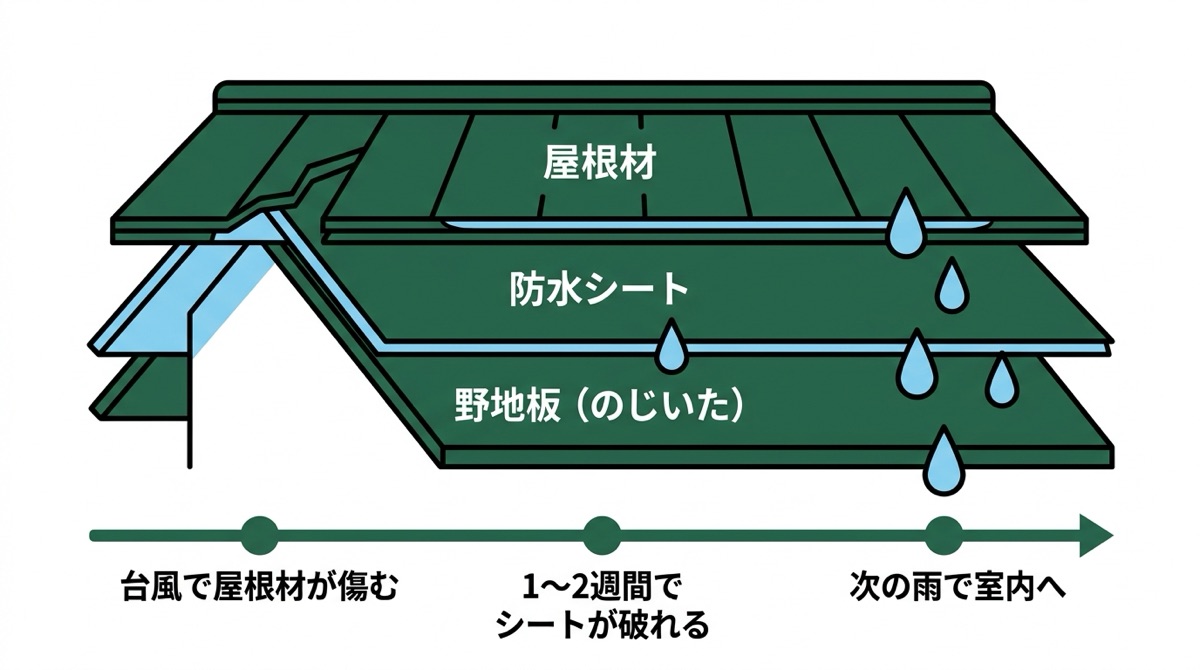
屋根は一枚の板ではなく、二重構造になっています。上に瓦やスレートなどの屋根材があり、その下に防水シート(ルーフィング)が敷いてあります。雨を最後に受け止めているのは、じつは下の防水シートのほうです。
台風で壊れるのは、たいてい上の屋根材です。ここが飛んだりずれたりしても、下の防水シートが無事なら、その日は雨漏りしません。だから当日は「何ともなかった」ように見えます。
問題はそのあとです。屋根材という傘がなくなった防水シートは、直射日光と雨に直接さらされます。もともと寿命は20年から30年程度で、古い家ではすでに硬くなっていることが多く、そこへ負荷がかかると数週間で破れます。破れたところから入った水が、次のまとまった雨で下地の木部に届きます。
さらに、木部が水を吸って飽和するまで、室内には出てきません。合板や野地板は、ある程度までは水を抱え込みます。抱えきれなくなって初めて、天井にシミとして現れます。ここでもう一段の時間差が生まれます。
そして水は、入った場所の真下に落ちるとはかぎりません。屋根の傾斜や梁を伝って、数メートル離れた場所に出てくることがあります。「雨漏りの場所と、壊れた場所が違う」のはこのためです。
遅れて雨漏りする5つの原因
台風のあとに時間差で出てくる雨漏りは、次の5か所にほぼ絞れます。
1. 棟板金の浮き・釘の抜け
棟板金は、屋根のてっぺんに被せてある細長い金属です。下の貫板(ぬきいた)という木材に釘で留めてありますが、強風でこの釘が少しずつ抜けます。飛ばされれば一目で分かりますが、数ミリ浮いただけなら地上からは見えません。
浮いたすき間から入った水は貫板を濡らします。木が腐れば釘の効きがさらに落ち、次の風で被害が広がります。台風後にいちばん多い原因です。
2. 瓦のズレ・ひび割れ
瓦は重ねて葺いてあるため、数センチずれるだけで下に水が入る道ができます。台風で持ち上げられた瓦が、元の位置から少しずれたまま戻ることがよくあります。ひびも、飛来物が当たった衝撃で入ります。
ずれた瓦の下では、防水シートが直接雨を受け続けます。シートが健全なうちは漏れませんが、劣化していれば数週間で抜けます。
3. 防水シート(ルーフィング)の破れ
前の章で書いたとおり、ここが最後の砦です。屋根材が飛んだ場所のシートは、次の雨から直接たたかれます。築20年を超えた家ではシート自体が硬化しており、めくれや破れが一気に進みます。
外からは見えないため、屋根に上がって確認するしかありません。ここが原因の場合、屋根材を戻すだけでは止まりません。
4. 雨樋の割れ・外れ・詰まり
台風では、飛んできた枝や葉が雨樋に詰まります。金具が緩んで傾くこともあります。詰まった雨樋はあふれ、外壁を直接濡らします。
これは屋根の雨漏りとは別の経路で、外壁のひびやサッシまわりから水が入ります。晴れの日には何ともないのに、まとまった雨が降ると壁ぎわが濡れる、という出方をします。
5. 外壁のシーリング切れ・サッシまわり
外壁材のつなぎ目やサッシの周囲は、ゴム状のシーリング材で埋めてあります。強風でわずかに動いた部分は、そこから切れます。もともと10年前後で寿命を迎える材料なので、台風がとどめになる形です。
切れ目は細く、普通の雨では入りません。横なぐりの雨のときだけ水が入り、壁の中を伝って室内に出ます。
現地調査・お見積りは無料です。お電話(090-8536-9397)かお問い合わせフォームからご相談ください。
いつまで警戒すればよいか
目安を時間の順に並べます。台風の当日に異常がなくても、この期間は天井を見ておいてください。
| 台風からの経過 | この時期に出やすい症状 |
|---|---|
| 当日〜3日 | 屋根材が大きく飛んだ場合の雨漏り。被害が目に見えるので気づきやすい |
| 1〜2週間 | いちばん多い時期。次のまとまった雨で、防水シートの破れから下地に水が届く |
| 1〜3か月 | 下地の木部が水を吸いきり、天井にシミとして出てくる。台風との関係に気づきにくい |
| 半年〜数年 | 棟板金の貫板が腐り、次の強風で飛ぶ。「前の台風の傷みが原因」であることが多い |
大阪では、台風のあとに秋雨前線の雨が続くことがよくあります。台風そのものより、そのあとの長雨で症状が出るのが典型的なパターンです。
自分で確認できる範囲
屋根に登らずにできることだけを挙げます。これで異常が見つかれば、業者を呼ぶ判断ができます。
地上・2階の窓から
- 棟のラインが真っすぐか — 波打っていたり、端が浮いていたら要注意です
- 瓦の列が乱れていないか — ずれた瓦は影の出方が変わるので、遠目でも分かることがあります
- 雨樋が傾いていないか、外れていないか — 継ぎ目から草が出ていれば詰まっています
- 外壁に新しいひびがないか — サッシの四隅から斜めに走るひびは、水が入りやすい形です
スマートフォンのズームで十分です。双眼鏡があればなお確認しやすくなります。
室内から
- 天井 — 輪じみ、色の変わった部分、クロスの浮き
- 壁ぎわ — 天井と壁の境目に沿った変色
- 押し入れ・クローゼットの奥 — 普段見ない場所ほど発見が遅れます。カビ臭さも手がかりです
写真の残し方
異常を見つけたら、その日のうちに写真を撮ってください。火災保険を使うことになった場合、これが最も重要な証拠になります。
- 全体が分かる引きの写真と、傷んだ箇所の寄りの写真を両方撮る
- スマートフォンの日時情報が残る形で保存する(加工アプリを通さない)
- シミは日が経つと広がるので、気づいた日と数日後の両方を撮っておくと、進行が分かります
やってはいけないこと
- 屋根に登る — 台風後の屋根は、見た目が普通でも下地が傷んでいることがあります。踏み抜きと転落の危険があり、これがいちばん危ないことです
- 自分でブルーシートをかける — 屋根の上での作業になるうえ、風で煽られると体ごと持っていかれます
- 浸入口と思った場所をコーキングで塞ぐ — 水の出口をふさぐと、行き場を失った水が別の場所から出て被害が広がります
- 「保険で無料で直せます」と訪ねてきた業者にその場で契約する — 台風のあとに増えます。契約を急がせる業者は断ってかまいません。詳しくは訪問営業の手口と断り方をご覧ください
- 修理してから保険会社に連絡する — 先に直してしまうと被害の状況が確認できず、認定されないことがあります。必ず写真を残し、連絡してから工事に入ります
火災保険は3年以内なら間に合う
「もう台風から時間が経ってしまったから、保険は無理だろう」とあきらめる方が多いのですが、これは誤解です。
根拠は保険法です。条文をそのまま引きます。
保険給付を請求する権利、保険料の返還を請求する権利及び第六十三条又は第九十二条に規定する保険料積立金の払戻しを請求する権利は、これらを行使することができる時から三年間行使しないときは、時効によって消滅する。
—— 保険法(平成20年法律第56号)第95条第1項
つまり、3年以内に起きた台風や強風が原因だと示せれば、いまからでも請求できる可能性があります。この記事で書いてきたとおり、台風の被害は時間差で出るものなので、あとから気づくのは想定内のことです。
ただし、条件があります。
- 経年劣化は対象外です。対象になるのは「自然災害による破損」です。屋根材が飛んだ、飛来物が当たった、といった風災の跡が必要です
- その台風が原因だと説明できる材料が要ります。被害の写真、いつから症状が出たかの記録、業者が撮った屋根の写真が判断材料になります
- 時間が経つほど証明は難しくなります。3年の期限内であっても、早いほうが認定されやすいのは確かです
申請の具体的な手順は台風で屋根が壊れたら|火災保険申請の流れにまとめています。
ただし「請求期限が迫っている」と急かす業者にはご注意ください
ここまで期限の話をしておいて恐縮ですが、この「期限」こそが、悪質な業者の常套句でもあります。国民生活センターは、次のような勧誘があると注意喚起しています。
「火災保険の請求期限が迫っている。調査費用は無料なので、調査だけでも受けてはどうか」
—— 国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」(2021年9月2日公表)
同センターは、消費者へのアドバイスとしてこう書いています。
請求期限が迫っている等の勧誘やインターネット広告をうのみにせず、安易に契約しないようにしましょう
申請サポート会社に頼らずとも、保険金の請求は加入者自身で行えます
—— 同上
保険金の請求は、ご自身でできます。手数料を取って代行するという話には、乗る必要がありません。まず加入している損害保険会社へ直接ご連絡ください。
この記事も期限のことを書いていますが、急かすつもりはまったくありません。3年あるということは、慌てて契約する理由がないということでもあります。落ち着いて、まず保険会社に連絡し、そのうえで工事の相談先を選んでください。
修理費用の目安
原因と範囲によって変わります。以下は一般的な目安です(高所で足場が必要な場合は、別途20万円前後かかることがあります)。
| 工事内容 | 費用の目安 |
|---|---|
| 棟板金の交換・下地(貫板)交換 | 10万円〜40万円程度 |
| 瓦の差し替え・ズレの直し(部分) | 3万円〜15万円程度 |
| 棟の漆喰の詰め直し | 5万円〜20万円程度 |
| 防水シート(ルーフィング)の部分やり替え | 15万円〜40万円程度 |
| 雨樋の清掃・部分補修 | 1万円〜5万円程度 |
| 外壁シーリングの打ち替え(部分) | 3万円〜20万円程度 |
下地の木部まで腐っている場合は、そのぶんの補修費が加わります。時間差で出る雨漏りがやっかいなのは、気づいたときには下地が傷んでいることが多い点です。早い段階で手を打つほど、工事は小さく済みます。
よくある質問
台風の当日は雨漏りしませんでした。もう大丈夫ですか?
まだ判断できません。屋根が傷んでも、下の防水シートが残っているうちは室内まで水が届きません。シートの傷みや下地が水を吸う量によって、雨漏りは数日から数週間おくれて出ます。当日に異常がなくても、次のまとまった雨のあとに天井を一度見てください。
台風の後に屋根を点検するポイントは?
地上と室内からできる範囲で十分です。棟(屋根のてっぺん)のラインが波打っていないか、瓦がずれて影ができていないか、雨樋が外れたり傾いたりしていないか、外壁に新しいひびがないか。室内では天井・壁ぎわ・押し入れの奥の3か所を見ます。屋根には登らないでください。
台風で屋根が壊れました。火災保険は使えますか?
風で屋根材が飛んだ、飛来物が当たったなど自然災害による破損であれば、火災保険の風災補償の対象になる場合があります。経年劣化は対象外です。相談先は、屋根に上がって写真を撮り、その写真を見せながら説明してくれる業者を選んでください。申請の代行を持ちかけて手数料を取る業者や、契約を急がせる業者には注意が必要です。
2年前の台風が原因かもしれません。いまからでも保険は間に合いますか?
間に合う可能性があります。保険法第95条により、保険給付を請求する権利は3年で時効になります。3年以内の災害が原因と示せれば請求できます。ただし時間がたつほど因果関係の証明は難しくなるため、気づいた時点で写真を残し、早めに保険会社へ連絡してください。
調査だけでも来てもらえますか?費用はかかりますか?
現地調査・お見積りは無料です。散水調査など時間のかかる調査が必要な場合は、事前に費用の有無をご説明してから実施します。
台風被害で火災保険を申請する流れを教えて
流れは5段階です。1つめは修理前に被害箇所を写真で記録すること、2つめは保険会社か代理店に連絡すること、3つめは業者に現地調査を依頼して修理見積書と被害報告書を受け取ること、4つめは保険会社へ書類を提出すること、5つめは鑑定人の調査を経て支払いが決まることです。保険金の請求権は保険法により3年で時効になります。先に修理を済ませると被害の証明が難しくなるため、写真は必ず修理前に撮ってください。
台風のあとの雨漏りは、屋根材を戻すだけでは止まらないことがあります。現地調査のうえ無料でお見積りします。大阪府内・関西圏は最短当日にお伺いします。
090-8536-9397(9:00-19:00) 写真を送って無料相談参考にした公的機関の情報
- e-Gov法令検索「保険法」(平成20年法律第56号) —— 第95条 消滅時効(3年)の条文
- 国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」(2021年9月2日) —— 勧誘の手口と消費者へのアドバイス
- 国民生活センター「『保険金を使って自己負担なく住宅修理ができる』と勧誘されてもすぐに契約しないようにしましょう!」 —— 秋の台風シーズンに勧誘が増えること
- 気象庁「台風とは」 —— 台風の定義と構造
- 日本損害保険協会「風水雪災等による損害を補償する損害保険」 —— 風災補償の対象